N26 — La banque qu'on adore

- 15.06K Avis
- 4,1
- Téléchargements
- 10 000 000+
 Analyse par Appgk
J’ai abordé N26 comme une banque du quotidien, pas comme une simple application de consultation. L’idée est claire : ouvrir son téléphone quand on veut vérifier son argent, mettre de côté une somme ou suivre ses dépenses, sans passer par une interface bancaire lourde. Après l’avoir utilisée dans ce rôle, je la trouve particulièrement intéressante pour les personnes qui veulent regrouper plusieurs habitudes financières dans un même espace et garder une vision rapide de leur situation.
L’application appartient à la catégorie finance et elle est développée par N26 AG. Elle est gratuite, classée PEGI 3, et fonctionne à partir d’Android 9. Sa version actuelle est la 4.58. Sur les boutiques, elle affiche une moyenne de 4,1 avec environ 162 000 évaluations, tandis que son nombre d’installations dépasse les 10 millions. Ces repères montrent surtout qu’elle est devenue une solution connue, mais ils ne remplacent pas une vraie question : est-elle adaptée à votre manière de gérer l’argent ?
De l’argent qui arrive au suivi de chaque dépense
Je m’intéresse ici au moment où l’argent arrive et à la façon dont chaque dépense s’inscrit ensuite dans le suivi du compte. Dans cette section, je montre pourquoi relier ces deux étapes aide à repérer plus tôt les écarts entre le budget prévu et les habitudes réelles.
Le bon point de départ dépend de votre besoin
Le premier cas d’usage est celui d’une personne qui reçoit son salaire sur un compte classique, mais qui souhaite mieux contrôler ses dépenses courantes. Dans ce scénario, N26 peut servir de compte principal ou de compte complémentaire. Je conseillerais de commencer par définir son rôle avant de transférer toutes ses habitudes : compte de dépenses, réserve pour les projets, compte de voyage ou véritable remplacement de la banque habituelle.
Cette étape paraît banale, mais elle évite une déception fréquente. Une application bancaire agréable ne change pas automatiquement la façon dont on dépense. Si vous l’installez uniquement parce que l’interface semble plus moderne, vous risquez de continuer à utiliser votre ancien compte pour les opérations importantes et de vous retrouver avec deux endroits à surveiller. En revanche, si vous lui attribuez une fonction précise, le parcours devient beaucoup plus lisible.
Pour moi, sa force commence avec cette promesse de simplicité. Les menus sont pensés pour que l’utilisateur retrouve rapidement ses informations financières, plutôt que de parcourir une succession d’écrans administratifs. Ce choix est utile quand on veut répondre à une question très concrète : combien puis-je dépenser aujourd’hui, quelle opération vient d’être débitée, ou quelle somme ai-je déjà mise de côté ?
Une utilisation quotidienne qui demande peu d’effort
Imaginons une journée ordinaire. Je reçois mon revenu sur mon compte, je paie un déjeuner, j’achète un billet de transport et je règle une facture depuis mon téléphone. Le soir, je consulte l’application pour vérifier les mouvements. Le bénéfice n’est pas spectaculaire à chaque étape, mais il est régulier : les opérations sont regroupées dans un même environnement et la consultation devient un réflexe rapide.
Nos actualités à lire ensuite
Voir toutes les actualités
Ce fonctionnement convient bien aux personnes qui détestent attendre de rentrer chez elles pour ouvrir un relevé bancaire. Il convient aussi à celles qui veulent repérer plus tôt une dépense inhabituelle. Une vérification fréquente permet de distinguer un achat oublié d’un débit réellement problématique, au lieu de découvrir toutes les opérations à la fin du mois.
J’ai toutefois remarqué que cette facilité peut donner une impression de maîtrise supérieure à la réalité. Voir son solde ne suffit pas pour comprendre son budget. Les prélèvements à venir, les dépenses annuelles et les achats effectués avec une autre carte restent à intégrer mentalement. N26 simplifie le suivi du compte utilisé, mais elle ne remplace pas une méthode personnelle pour prévoir les sorties d’argent.
Les meilleurs aspects de N26 — La banque qu'on adore
Points à retenir à propos de N26 — La banque qu'on adore
Épargner sans mélanger l’argent disponible
Le passage de la dépense à l’épargne est l’un des usages les plus intéressants. Au lieu de laisser toute la somme sur le même solde, je préfère séparer l’argent destiné à un objectif : vacances, réparation, cadeau ou réserve de sécurité. Cette séparation mentale réduit la tentation de considérer chaque euro visible comme immédiatement disponible.
Le conseil le plus pratique est de créer une règle simple et répétable dès que l’argent arrive. Même une petite somme peut être isolée avant que les dépenses courantes ne commencent. L’intérêt n’est pas seulement technique : le fait de voir un montant associé à un objectif rend la progression plus concrète qu’une ligne abstraite dans un relevé.
Il faut néanmoins garder une distinction importante entre épargne organisée et épargne rémunérée. L’application peut aider à structurer votre argent, mais vous devez examiner attentivement les conditions liées aux produits proposés avant de déplacer une réserve importante. Pour un besoin immédiat, la priorité reste l’accès clair et rapide aux fonds, pas une promesse de rendement mal comprise.
Passer de l’épargne à l’investissement avec prudence
N26 s’adresse aussi aux utilisateurs qui veulent explorer l’investissement depuis la même application. Cette continuité est pratique pour quelqu’un qui débute et souhaite éviter de jongler entre une banque, une application d’épargne et une plateforme spécialisée. Je trouve cependant essentiel de ne pas confondre simplicité d’accès et simplicité du risque.
Avant de commencer, je regarderais le montant que je peux immobiliser, la durée prévue et la perte que je serais capable d’accepter. L’investissement ne devrait pas utiliser l’argent prévu pour le loyer, les factures ou les dépenses urgentes. Une interface fluide peut rendre une décision financière plus facile à prendre, mais elle ne rend pas cette décision moins engageante.
Pour une stratégie très avancée, un investisseur expérimenté peut préférer un courtier spécialisé offrant davantage d’outils d’analyse ou de contrôle. Pour une première approche, en revanche, le fait de rester dans une application déjà utilisée au quotidien peut réduire la barrière d’entrée. C’est un compromis : moins de dispersion d’un côté, mais probablement moins de profondeur qu’un service dédié de l’autre.
Captures d’écran
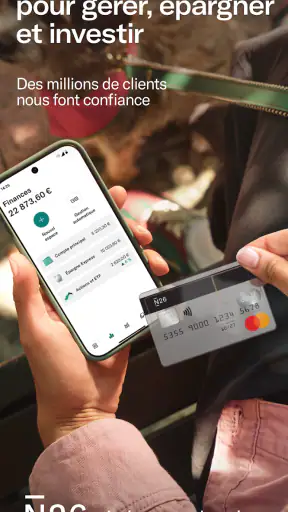
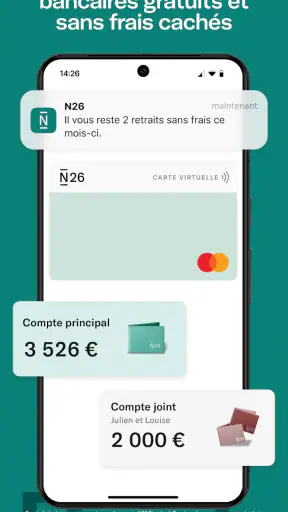
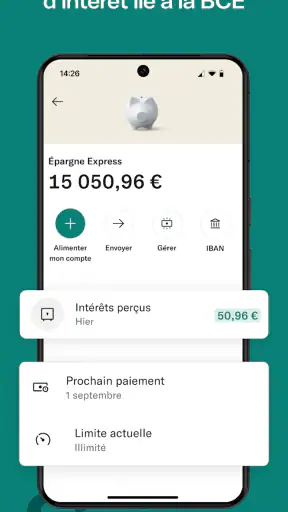
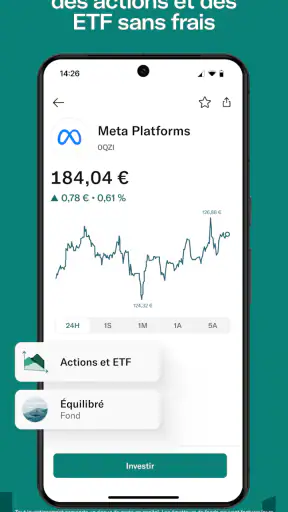
Les moments où l’application doit passer le relais
Une banque mobile ne fonctionne jamais seule. Elle doit s’insérer dans un ensemble de comptes, de factures, de bénéficiaires et parfois de services administratifs. Le véritable test arrive donc au moment où l’on quitte l’écran pour effectuer une action extérieure : recevoir un revenu, payer un abonnement, partager une dépense ou fournir des coordonnées bancaires.
Je recommande de préparer cette transition avant de fermer un ancien compte. Il faut identifier les virements récurrents, les prélèvements, les paiements liés à une carte et les organismes qui utilisent encore les anciennes coordonnées. Une migration progressive est moins impressionnante qu’un changement radical, mais elle réduit le risque d’une facture rejetée ou d’un paiement oublié.
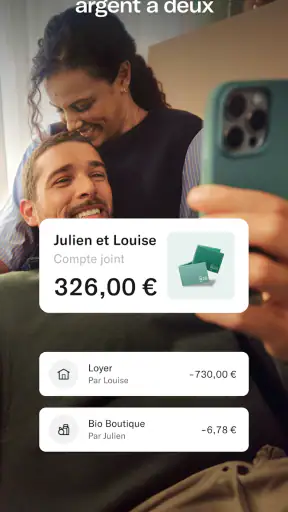
Ce point est particulièrement important pour les étudiants, les indépendants et les personnes qui partagent des dépenses avec un partenaire. L’application peut être très pratique pour la partie personnelle, mais les exigences d’un compte professionnel, d’une comptabilité complète ou d’une gestion familiale complexe peuvent dépasser ce que l’on attend d’une banque mobile orientée simplicité.
Un scénario réaliste sur un mois
Prenons le cas d’une personne qui veut financer un week-end sans toucher à son budget habituel. Au début du mois, elle reçoit son revenu, transfère une somme définie vers un espace réservé au projet, puis utilise le compte courant pour ses achats ordinaires. Chaque semaine, elle vérifie les opérations et ajuste ses dépenses si le solde disponible baisse trop vite.
À la fin du mois, le résultat est facile à lire : l’argent du voyage est séparé, les dépenses courantes sont visibles et la personne sait si elle doit encore économiser. Le système n’a pas supprimé les arbitrages, mais il les a rendus plus visibles. C’est là que je vois la meilleure valeur de N26 : elle transforme une suite de décisions dispersées en un parcours plus simple à suivre.
Le transfert entre les personnes est parfois le point délicat. Si un ami rembourse un repas, si un partenaire participe à une facture ou si un proche doit recevoir une somme, la fluidité dépend aussi de la banque située en face. Une expérience mobile agréable ne garantit pas que chaque destinataire utilise le même service ni qu’il réagisse avec la même rapidité.
Ce que l’interface change vraiment
Le design épuré n’est pas seulement une question d’apparence. Il réduit le temps nécessaire pour accéder aux opérations et encourage une consultation plus fréquente. Pour quelqu’un qui évite les applications bancaires parce qu’elles semblent compliquées, cette approche peut faire une vraie différence.
Je conseille toutefois de ne pas désactiver son esprit critique sous prétexte que tout paraît clair. Il faut lire les écrans de confirmation, vérifier le destinataire d’un virement et contrôler le montant avant de valider. La simplicité visuelle est un avantage, mais elle peut aussi donner envie d’aller trop vite, surtout lorsqu’on effectue une opération depuis un téléphone dans les transports ou entre deux rendez-vous.
Autre détail utile : je garderais une routine de vérification plutôt que d’attendre une alerte pour découvrir un mouvement. Les notifications sont pratiques pour attirer l’attention, mais elles ne constituent pas un budget. Une fois par semaine, un contrôle des dépenses récurrentes et des montants mis de côté donne une image plus fiable que la consultation occasionnelle du solde.
Les limites qui apparaissent dans la vraie vie
La première limite concerne les utilisateurs qui veulent une relation bancaire très traditionnelle. Si vous appréciez un conseiller identifié, une agence proche ou un accompagnement humain pour chaque décision, une application mobile ne répondra pas forcément à vos attentes. N26 mise sur l’autonomie et la gestion depuis l’écran, ce qui est libérateur pour certains et frustrant pour d’autres.
La deuxième touche aux situations exceptionnelles. Un compte peut être simple à utiliser quand tout se passe normalement, mais une opération contestée, un accès bloqué ou une question urgente exige une assistance efficace. Avant d’en faire son unique banque, je vérifierais que le mode de support proposé correspond à mon niveau de confort. Les utilisateurs qui ont besoin d’un contact direct et immédiat devraient comparer ce point avec leur banque actuelle.
La troisième limite est la dispersion des besoins. Pour les dépenses courantes, l’épargne organisée et une première découverte de l’investissement, la réunion des fonctions est séduisante. Pour une activité professionnelle complexe, des placements très spécialisés ou des besoins patrimoniaux détaillés, il peut être plus judicieux de conserver des outils distincts et plus spécialisés.
À qui je la recommande, et à qui je la déconseille
Je la recommande d’abord aux personnes qui gèrent presque tout depuis leur smartphone et qui veulent une lecture plus directe de leur argent. Elle peut aussi convenir à un jeune actif qui souhaite séparer son budget de loisirs, à un voyageur qui préfère suivre ses dépenses au fil du séjour, ou à quelqu’un qui commence tout juste à organiser une épargne par objectifs.
Elle est également intéressante pour les utilisateurs qui se sentent perdus dans les interfaces bancaires traditionnelles. Le fait de pouvoir consulter, épargner et envisager l’investissement au même endroit crée un parcours cohérent. La gratuité facilite l’essai, mais je conseille de ne pas choisir un compte uniquement sur ce critère : la compatibilité avec vos opérations habituelles compte davantage sur le long terme.
Je serais plus réservé pour une personne qui veut gérer plusieurs comptes familiaux, une activité indépendante exigeante ou un portefeuille d’investissement sophistiqué. Dans ces cas, une banque traditionnelle ou un service spécialisé peut offrir un cadre plus adapté. De même, si vous refusez de gérer vous-même les transferts et les vérifications, l’autonomie demandée par N26 peut devenir une contrainte.
Mon verdict après le parcours complet
Après avoir suivi le chemin complet, de l’arrivée de l’argent jusqu’à l’épargne et au suivi des dépenses, je retiens une expérience cohérente. L’application ne se contente pas d’afficher un solde : elle encourage une relation plus fréquente et plus concrète avec son compte. Son intérêt est maximal quand on veut prendre de petites décisions régulièrement plutôt que faire un grand bilan financier une fois par mois.
Son principal mérite est de rendre les gestes financiers moins intimidants. Son principal risque est de faire croire qu’une interface claire suffit à résoudre une organisation budgétaire compliquée. Il faut donc l’utiliser avec une méthode : définir le rôle du compte, séparer les objectifs, contrôler les opérations et anticiper les relais avec les autres banques ou services.
Au final, je vois N26 comme une bonne porte d’entrée vers une gestion financière mobile, surtout pour les dépenses quotidiennes et l’épargne structurée. Je ne la choisirais pas automatiquement comme unique solution pour tous les profils, mais je la conseillerais volontiers à un ami qui veut reprendre la main sur son argent sans s’encombrer d’une interface compliquée. Le meilleur résultat vient moins de l’application seule que de la routine qu’elle aide à installer.
FAQ sur N26 — La banque qu'on adore
Qu’est-ce que N26 et à qui s’adresse cette banque mobile ?
N26 est une banque mobile accessible depuis une application pour smartphone, conçue pour gérer un compte courant sans passer par une agence traditionnelle. Après l’ouverture du compte, l’utilisateur peut consulter son solde, effectuer des virements, payer par carte et suivre ses dépenses. Elle convient surtout aux personnes recherchant une gestion simple et rapide, mais il est important de vérifier les conditions d’éligibilité selon son pays de résidence.
L’ouverture d’un compte N26 est-elle vraiment gratuite ?
N26 propose généralement une formule standard sans frais mensuels, mais certaines opérations ou services peuvent être soumis à des limites et à une tarification particulière. Des offres payantes, comme les formules premium, ajoutent des avantages supplémentaires en échange d’un abonnement. Avant de s’inscrire, il est conseillé de consulter la grille tarifaire actuelle, notamment pour les retraits, les paiements en devises et les services optionnels.
Quels documents sont nécessaires pour ouvrir un compte N26 ?
L’ouverture d’un compte N26 nécessite habituellement une adresse e-mail, un numéro de téléphone compatible et un document d’identité valide. L’application demande également une vérification d’identité, souvent réalisée à distance au moyen d’un contrôle vidéo ou d’une procédure similaire. La validation peut prendre plus ou moins de temps selon la qualité des documents fournis et les vérifications réglementaires obligatoires.
Peut-on utiliser N26 pour payer et retirer de l’argent à l’étranger ?
Oui, N26 est particulièrement pratique pour les paiements à l’étranger, car l’application permet de suivre les transactions presque immédiatement et d’utiliser une carte bancaire dans de nombreux pays. Toutefois, les conditions appliquées aux retraits d’espèces, au nombre de retraits gratuits et aux opérations en devises dépendent de la formule choisie. Il faut donc vérifier les limites avant un voyage.
N26 est-elle une banque sûre et que se passe-t-il en cas de problème ?
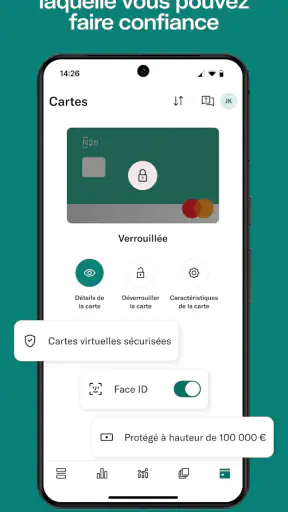
N26 fonctionne comme une banque réglementée et met en place plusieurs dispositifs de sécurité, notamment la connexion protégée, les notifications de paiement et la possibilité de bloquer temporairement la carte depuis l’application. Comme pour tout service bancaire, l’utilisateur doit protéger ses identifiants et signaler rapidement toute activité suspecte. En cas de difficulté, l’assistance est principalement accessible en ligne, ce qui peut ne pas convenir à ceux qui préfèrent une agence physique.
N26 — La banque qu'on adore dans différentes langues